Domain jurymitglieder.de kaufen?
Wir ziehen mit dem Projekt
jurymitglieder.de um.
Sind Sie am Kauf der Domain
jurymitglieder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jurymitglieder.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
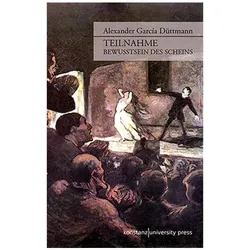
Teilnahme, Fachbücher von Alexander García DüttmannAn Kunst teilnehmen heisst immer, sich der Kunst als Kunst bewusst zu sein und sich zugleich von ihrem Schein einnehmen zu lassen. Alexander García Düttmanns Buch ist der erste systematische Versuch, die Teilnahme an Kunst zu erklären und dadurch ein neues Licht auf die Teilnahme an Politik zu werfen. Kaum ein Begriff hat Kunst und Ästhetik in den vergangenen Jahrzehnten so bestimmt wie der der Teilnahme, vor allem, wenn ein politischer Anspruch angemeldet wurde. Was kann mit der Teilnahme an Kunst gemeint sein? Die Antwort, die Düttmann auf diese Frage gibt, lautet: Teilnahme an Kunst ist ein Bewusstsein des Scheins. Doch wie kann der Schein zu Bewusstsein kommen, ohne dabei aufzuhören, als Schein zu wirken? Der Autor zeigt, dass dieses Problem die Geschichte der Ästhetik beherrscht hat, ob es sich um die Tradition handelt, die von Kant bis Adorno reicht, oder in jüngerer Zeit um die Ansätze der analytischen Ästhetik. Das Verhältnis zwischen Schein und Bewusstsein bleibt dabei ein spannungsgeladenes, so sehr sich die Philosophen auch darum bemüht haben, diese Spannung aufzulösen, Bewusstsein und Schein miteinander zu versöhnen. Im Anschluss an Kant skizziert Düttmann einen Begriff der Politik, der ebenfalls von einer solchen Spannung durchzogen wird, zwischen Nüchternheit und Affekt, zwischen einem Bewusstsein der Ordnung, die Sicherung und Erhaltung sucht, und einem revolutionären Impuls, der aktiv über sie hinaustreibt. "Jeder Mensch will gleichzeitig teilnehmen und in Ruhe gelassen werden. Und da das eigentlich nicht möglich ist, beides, ist man immer in einem Konflikt." (Thomas Bernhard).26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
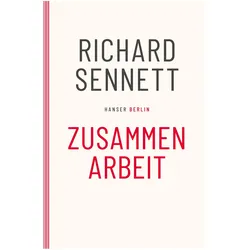
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfache-Entscheidung-Cordhose - 52Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **

Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
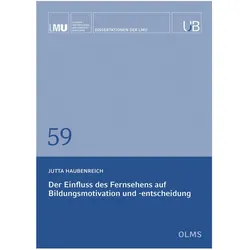
Der Einfluss des Fernsehens auf Bildungsmotivation und -entscheidung, Fachbücher von Jutta HaubenreichDie Zahlen sprechen eine deutliche Sprache: Von 100 Kindern in Deutschland besuchen 79 Kinder aus Akademikerfamilien die Universität, während nur 27 Kinder aus nichtakademischen Familien ein Studium beginnen. Woran liegt das und wie kann dieser sozialen Ungleichheit in der Bildung abgeholfen werden? Medien prägen unsere Vorstellung von Realität, sie liefern Orientierung und Rollenvorbilder und beeinflussen unsere Einstellungen. Fernsehcharaktere dienen häufig als Vorbilder für den eigenen Berufswunsch. Die Frage, die diese Arbeit versucht zu beantworten, lautet deshalb: Welche Rolle spielt die Fernsehnutzung bei der Bildungsmotivation und -entscheidung junger Erwachsener? Mithilfe eines eigens entwickelten Wirkungsmodells wird der Einfluss des Elternhauses und der Einfluss des Fernsehens auf die Bildungsmotivation und -entscheidung junger Erwachsener untersucht, und es zeigt sich: Wer mehr akademische Serien schaut, ist motivierter, ein Studium zu beginnen. Damit verbindet diese Arbeit Erkenntnisse aus der Bildungsforschung, der Berufswahlforschung, der Sozialpsychologie und der Kommunikationswissenschaft und zeigt erstmalig einen direkten Zusammenhang zwischen Fernsehen und Bildungsmotivation und identifiziert die Medien im Prozess der Bildungsentscheidung als potenziell ausgleichenden Faktor gegen die soziale Ungleichheit in der Bildung.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teilnahme, Fachbücher von Alexander García DüttmannAn Kunst teilnehmen heisst immer, sich der Kunst als Kunst bewusst zu sein und sich zugleich von ihrem Schein einnehmen zu lassen. Alexander García Düttmanns Buch ist der erste systematische Versuch, die Teilnahme an Kunst zu erklären und dadurch ein neues Licht auf die Teilnahme an Politik zu werfen. Kaum ein Begriff hat Kunst und Ästhetik in den vergangenen Jahrzehnten so bestimmt wie der der Teilnahme, vor allem, wenn ein politischer Anspruch angemeldet wurde. Was kann mit der Teilnahme an Kunst gemeint sein? Die Antwort, die Düttmann auf diese Frage gibt, lautet: Teilnahme an Kunst ist ein Bewusstsein des Scheins. Doch wie kann der Schein zu Bewusstsein kommen, ohne dabei aufzuhören, als Schein zu wirken? Der Autor zeigt, dass dieses Problem die Geschichte der Ästhetik beherrscht hat, ob es sich um die Tradition handelt, die von Kant bis Adorno reicht, oder in jüngerer Zeit um die Ansätze der analytischen Ästhetik. Das Verhältnis zwischen Schein und Bewusstsein bleibt dabei ein spannungsgeladenes, so sehr sich die Philosophen auch darum bemüht haben, diese Spannung aufzulösen, Bewusstsein und Schein miteinander zu versöhnen. Im Anschluss an Kant skizziert Düttmann einen Begriff der Politik, der ebenfalls von einer solchen Spannung durchzogen wird, zwischen Nüchternheit und Affekt, zwischen einem Bewusstsein der Ordnung, die Sicherung und Erhaltung sucht, und einem revolutionären Impuls, der aktiv über sie hinaustreibt. "Jeder Mensch will gleichzeitig teilnehmen und in Ruhe gelassen werden. Und da das eigentlich nicht möglich ist, beides, ist man immer in einem Konflikt." (Thomas Bernhard).26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Einfache-Entscheidung-Cordhose - 52Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Mrusek, Angela: Beurteilung und Bewertung im KunstunterrichtBeurteilung und Bewertung im Kunstunterricht , Praxiserprobte Kriterien mit konkreten Anwendungsbeispielen (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20160719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Mrusek, Angela~Schmidt, Antonia, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 92, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Grundschule; Kunst; Lernstand messen und beurteilen, Fachschema: Kunstunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 363, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147700426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legrand, Philipp: Integration, Beteiligung, DemokratieIntegration, Beteiligung, Demokratie , Kommunale Herausforderungen, Perspektiven und Chancen , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240710, Produktform: Kartoniert, Titel der Reihe: NSI-Schriftenreihe#41#, Autoren: Legrand, Philipp~Schulzki, Elisa, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 256, Keyword: Mitsprache; Gegenwart, Fachschema: Demokratisierung~Kommunalrecht~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.